Aller au contenu

Financement d’une reprise ou d’une croissance externe : le dossier qui fait dire oui à la banque
Dans un dossier de reprise, le financement arrive toujours trop tard dans la tête du repreneur. On visite l’entreprise, on discute avec le cédant, on négocie un prix, on signe une lettre d’intention. Et c’est seulement là qu’on se demande comment payer.
En près de 20 ans d’accompagnement de cessions et de reprises de PME, j’ai vu beaucoup de projets solides échouer à ce stade. Rarement parce que l’entreprise était mauvaise. Presque toujours parce que le dossier présenté ne permettait pas au banquier de défendre le projet devant son comité de crédit.
La finançabilité n’est pas une formalité de fin de parcours. C’est un critère de valorisation à part entière : un prix qui ne se finance pas n’est pas un prix, c’est une intention.
Ce que la banque finance vraiment
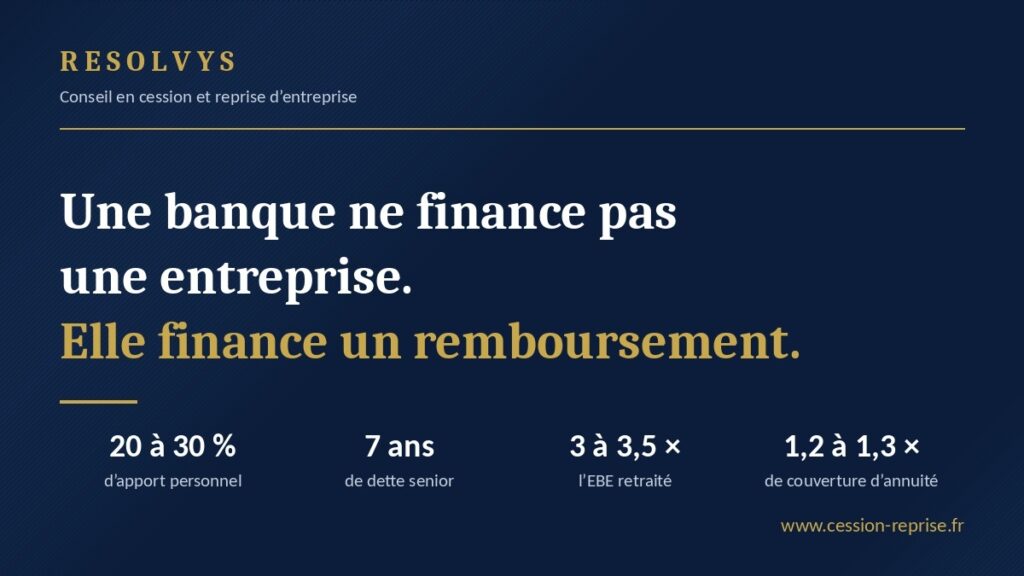
Première chose à intégrer : la banque ne finance pas une entreprise. Elle finance un projet porté par un entrepreneur et une capacité à être remboursée.
Dans un montage classique de reprise par personne physique, vous créez une holding qui achète les titres de la cible. La dette est portée par la holding. Elle est remboursée par les dividendes que la cible fait remonter, sous le régime mère-fille ou en intégration fiscale.
Toute l’analyse bancaire tourne donc autour d’une seule question : l’entreprise cible dégage-t-elle assez de résultat net distribuable pour payer l’annuité de la holding, tout en finançant son besoin en fonds de roulement, ses investissements de renouvellement et sa propre croissance ?
Les ordres de grandeur que je constate sur le marché des PME valorisées entre 1 et 10 M€ :
- Apport personnel : 20 à 30 % du besoin total, rarement en dessous de 15 %
- Durée de la dette senior : 7 ans, parfois avec un différé partiel la première année
- Dette senior rapportée à l’EBE retraité : 3 à 3,5 fois au maximum
- Couverture de l’annuité par le résultat distribuable : 1,2 à 1,3 fois, pas 1,0
Ce dernier point est celui que les repreneurs sous-estiment le plus. Un plan qui rembourse tout juste ne passe pas. Le banquier veut voir un coussin, parce qu’il sait qu’une année sur sept se passera mal.
Les informations à mettre en avant
Vous
Le premier risque analysé, c’est vous. Un dossier de reprise est d’abord un pari sur un homme ou une femme. Ce qu’il faut démontrer, pièces à l’appui :
- L’adéquation entre votre parcours et le métier repris. Un commercial qui reprend une entreprise industrielle doit expliquer qui pilotera la production.
- L’origine de votre apport : épargne, cession d’un bien, donation, prêt d’honneur. La banque vérifie que l’apport n’est pas lui-même emprunté.
- Votre patrimoine et votre situation personnelle, présentés spontanément et sans lacune.
- Votre historique bancaire. Un incident de paiement ancien non expliqué en amont fait plus de dégâts que le même incident présenté d’emblée.
Ajoutez, si vous en disposez, un accord de principe d’un réseau d’accompagnement (Initiative France, Réseau Entreprendre). Ces réseaux instruisent le projet avant vous et leur validation a du poids.
La cible, en chiffres retraités
Trois exercices de comptes complets, plus une situation intermédiaire si la clôture date de plus de six mois. Et surtout, les retraitements.
Les comptes d’une PME reflètent les choix fiscaux de son dirigeant, pas sa rentabilité économique. Il faut donc reconstituer un EBE retraité en neutralisant :
- La rémunération du cédant et sa comparaison avec le coût de son remplacement
- Les loyers versés à la SCI du cédant, à comparer à la valeur locative de marché
- Les charges personnelles logées dans l’entreprise (véhicules, frais, assurances)
- Les éléments non récurrents : sinistres, litiges, subventions exceptionnelles, produits de cession
- Les crédits-baux, à réintégrer pour raisonner en endettement global
Un dossier qui arrive avec ces retraitements déjà faits, chiffrés et justifiés gagne un temps considérable. Il signale aussi que le repreneur sait lire un bilan, ce qui n’est pas neutre dans l’évaluation du risque.
Le prix, et pourquoi c’est ce prix
Ne présentez jamais un prix nu. Présentez une valorisation.
Multiples d’EBE ou de résultat d’exploitation observés sur le secteur, actif net réévalué, capacité de remboursement. Quand ces approches convergent, le prix est défendable. Quand elles divergent, expliquez pourquoi avant que le banquier ne le fasse à votre place.
Le business plan
Trois à cinq ans, mensualisé la première année. Les erreurs les plus fréquentes :
- Une croissance de 15 % par an sans explication, alors que l’entreprise stagne depuis cinq ans
- Des économies de charges immédiates, comme si le repreneur voyait mieux que le cédant en place depuis vingt ans
- L’oubli de la variation du BFR liée à la croissance affichée
- L’absence de scénario dégradé
Construisez le scénario central en restant en dessous de l’historique récent, puis ajoutez un scénario bas avec une baisse de chiffre d’affaires de 10 à 15 % et montrez que la dette tient encore. C’est ce scénario-là que le comité de crédit regarde.
Le plan de financement complet
Le prêt bancaire n’est qu’une ligne. Montrez l’ensemble :
- Apport personnel et éventuelle love money
- Prêt d’honneur
- Crédit vendeur, souvent 10 à 20 % du prix sur 2 à 3 ans, subordonné à la dette bancaire. C’est un signal fort : le cédant croit à la suite.
- Complément de prix indexé sur les résultats, qui déplace une partie du risque sur le vendeur
- Prêt Transmission de Bpifrance, sans garantie ni caution personnelle, de 40 000 à 1 500 000 €, sur 7 ans avec un allègement de remboursement les deux premières années, adossé à un prêt bancaire d’au moins 5 ans
- Trésorerie de départ pour le BFR et les frais d’acquisition, que beaucoup oublient de chiffrer
Prévoyez aussi la garantie Bpifrance Transmission, qui couvre 50 % du concours bancaire, et jusqu’à 70 % en intervention conjointe avec la Région. Elle change souvent l’équilibre d’un dossier limite, et elle limite ce que la banque peut exiger en garanties personnelles.
Les points de vigilance d’un analyste bancaire
Au-delà des chiffres, voici ce qui déclenche un examen approfondi, dans l’ordre où je les vois apparaître.
La dépendance au cédant. Si le dirigeant détient la relation client, les prix, le tour de main technique, la valeur part avec lui. Réponse : un accompagnement formalisé sur 6 à 12 mois, une clause de non-concurrence, et si possible un crédit vendeur qui garde le cédant intéressé au résultat.
La concentration client. Au-delà de 20 à 25 % du chiffre d’affaires sur un seul client, la banque raisonne en perte de ce client. Apportez le carnet de commandes, la durée des relations, les contrats-cadres.
Le besoin en fonds de roulement et la saisonnalité. Un BTP, une entreprise saisonnière ou un secteur à cycle long peuvent être rentables et étranglés en trésorerie. Un plan de trésorerie mensuel désamorce la question.
Le hors-bilan et les passifs latents. Cautions données, litiges prud’homaux, engagements de retraite, contrôle fiscal en cours, dépollution, mise en conformité réglementaire. Tout ce qui n’apparaît pas et que l’audit révélera plus tard.
L’immobilier d’exploitation. Le bien reste-t-il dans une SCI du cédant ? Quel bail, quelle durée, quel loyer ? Une entreprise dont le bail peut être dénoncé à trois ans n’a pas la même valeur.
Le secteur. Chaque banque a ses filières sous surveillance, qui évoluent avec la conjoncture. Ce n’est pas un jugement sur votre dossier, c’est une politique de risque interne.
Les garanties demandées. Nantissement des titres de la cible, parfois du fonds de commerce, et caution personnelle. Sur ce dernier point, négociez : plafonnement en montant et en durée, dégressivité à mesure du remboursement, exclusion de la résidence principale. Le cautionnement manifestement disproportionné aux revenus et au patrimoine de la caution est sanctionné par la loi, mais mieux vaut le cadrer au contrat que devant un juge.
La croissance externe suit une autre logique
Quand c’est une entreprise existante qui rachète une cible, l’analyse change de nature. La banque dispose d’un historique réel, pas d’un pari sur un porteur de projet. C’est un avantage considérable.
Les points spécifiques à traiter :
- Un compte de résultat consolidé pro forma montrant l’ensemble acquéreur + cible après opération
- La capacité de l’acquéreur à absorber la dette nouvelle sans dégrader ses ratios existants ni rompre les covenants de ses financements en cours
- Les synergies chiffrées, présentées avec prudence. Une synergie annoncée et non tenue coûte plus cher en crédibilité qu’elle ne rapporte au montage.
- Le plan d’intégration : qui dirige la cible, sur quelle durée, avec quels moyens
Et si la banque dit non
Un refus n’est pas un verdict sur le projet. C’est une décision prise par un établissement donné, à un moment donné, selon une grille interne. Le même dossier passe régulièrement ailleurs.
Première règle : ne jamais consulter les banques les unes après les autres. Six établissements consultés en parallèle sur un dossier identique, c’est six lectures différentes en trois semaines. En séquentiel, vous perdez trois mois et vous arrivez chez la sixième avec un dossier qui sent le refus.
Deuxième règle : obtenir le motif exact. Un « non » poli ne sert à rien. Il faut savoir si le blocage porte sur le prix, sur l’apport, sur la capacité de remboursement, sur le profil du repreneur, sur le secteur, ou sur une décision de comité qui n’a rien à voir avec vous. Chaque motif a son remède.
Troisième règle : traiter la cause.
Motif du refus | Levier de correction |
Prix trop élevé au regard des flux | Renégocier, ou basculer une partie du prix en complément de prix indexé |
Apport insuffisant | Prêt d’honneur, love money, entrée d’un associé ou d’un investisseur minoritaire |
Annuité trop lourde | Allonger la durée, négocier un différé, augmenter le crédit vendeur |
Cible jugée fragile | Renforcer la trésorerie de départ, produire un audit indépendant |
Repreneur jugé insuffisamment légitime | Recruter ou identifier un cadre clé, allonger l’accompagnement du cédant |
Politique de risque sectorielle | Changer d’établissement, chercher une banque active sur la filière |
Dans presque tous les cas, la solution passe par une modification du montage, pas par une insistance auprès du même interlocuteur.
Le rôle d’un intermédiaire
Je suis Courtier en Opérations de Banque et Services de Paiement (COBSP), en plus de mon activité de conseil en transmission. Concrètement, cela veut dire que sur un dossier de reprise ou de croissance externe, je peux structurer le montage, préparer le dossier au format attendu par les analystes, et le présenter simultanément à plusieurs établissements.
L’intérêt n’est pas seulement le gain de temps. C’est qu’un dossier préparé en amont, avec les retraitements faits, les points de vigilance anticipés et les réponses déjà formulées, se présente dans de bien meilleures conditions qu’un dossier découvert en cours d’instruction.
Un bon dossier ne masque pas les faiblesses de l’entreprise. Il les identifie avant le banquier et propose une réponse pour chacune. C’est exactement ce qui distingue un dossier instruit d’un dossier subi.
Vous préparez une reprise ou une opération de croissance externe ?
Parlons-en avant la lettre d’intention, c’est le moment où les marges de manœuvre sont les plus grandes.
Jean-Louis PICOLLO — RESOLVYS
jlp@cession-reprise.fr — www.cession-reprise.fr
financement reprise d’entreprise, dossier bancaire LBO, croissance externe, plan de financement, refus de prêt bancaire