Aller au contenu

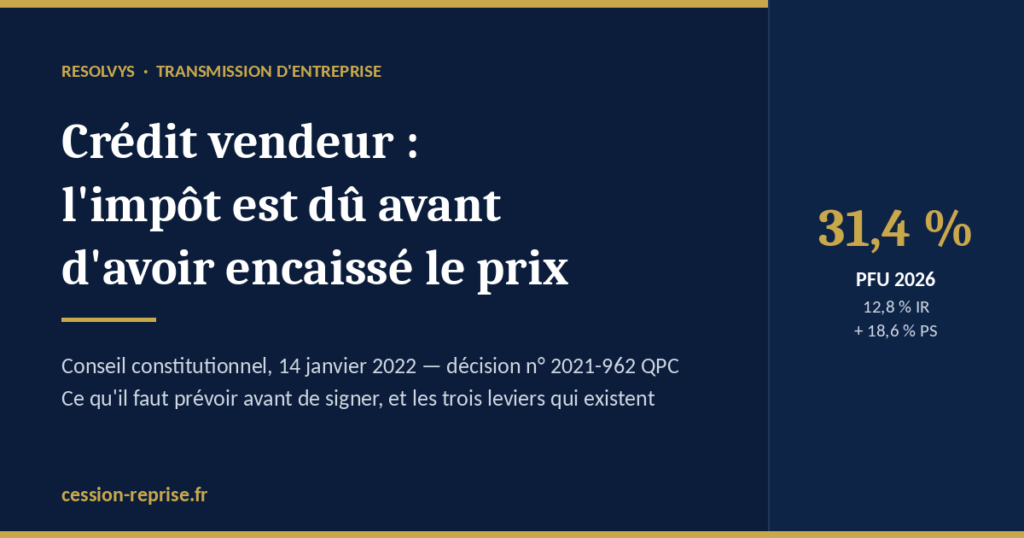
- Le principe : l’impôt porte sur la totalité de la plus-value, dès la cession
Le crédit-vendeur n’est, pour l’administration fiscale, qu’une modalité de paiement du prix. Il ne modifie ni l’assiette ni la date d’imposition de la plus-value.
Le fait générateur est le transfert de propriété des titres ou du fonds, quelles que soient les modalités retenues pour acquitter le prix, et même si celui-ci est payable par fractions échelonnées au cours des années suivantes — voire en cas de non-versement, total ou partiel, du prix convenu (BOI-RPPM-PVBMI-30-10-10).
Cons. const., 14 janvier 2022, n° 2021-962 QPC, Époux B. Des cédants dont le crédit-vendeur n’avait jamais été honoré demandaient un dégrèvement à proportion de l’impayé. Le Conseil juge l’article 150-0 A, I du CGI conforme à la Constitution : la vente étant parfaite dès l’accord sur la chose et le prix (art. 1583 du Code civil), le cédant a acquis à cette date une créance certaine dont il peut disposer librement ; le paiement différé relève de la forme contractuelle librement choisie par les parties.
- L’impôt n’est pas exigible le jour de la signature : c’est le fait générateur qui est figé à cette date. L’impôt est liquidé et payé en N+1.
- Les droits d’enregistrement sont dus par l’acquéreur sur la totalité du prix dès l’acte, sans égard à l’échéancier.
- Le chiffrage 2026
Depuis le 1er janvier 2026, la loi de financement de la Sécurité sociale a relevé la CSG de 1,4 point sur les revenus du capital. Les prélèvements sociaux passent de 17,2 % à 18,6 % et le PFU de 30 % à 31,4 % pour les plus-values de cession de valeurs mobilières.
Prélèvement | Taux 2026 |
Impôt sur le revenu (PFU) | 12,8 % |
Prélèvements sociaux (CSG 10,6 % + CRDS 0,5 % + solidarité 7,5 %) | 18,6 % |
Total PFU | 31,4 % |
CEHR (RFR > 250 000 € / 500 000 €) | 3 % puis 4 % |
CDHR — imposition minimale, pérennisée par la LF 2026 | plancher 20 % |
Exemple : cession de titres à 1 500 000 €, prix de revient négligeable, cédant célibataire.
Poste | Base | Montant |
| |
Impôt sur le revenu (12,8 %) | 1 500 000 € | 192 000 € |
| |
Prélèvements sociaux (18,6 %) | 1 500 000 € | 279 000 € |
| |
CEHR (ordre de grandeur) | — | ≈ 47 500 € |
| |
Total à décaisser en N+1 |
| ≈ 518 500 € |
| |
| Avec un acompte comptant de 40 % (600 000 €), l’impôt dépasse presque l’encaissement du closing. C’est cette contrainte — et non la négociation — qui borne la quotité de crédit-vendeur supportable. | |||
- Première exception : étaler le paiement (art. 1681 F du CGI)
Seul dispositif conçu pour le crédit-vendeur. Il ne touche pas à l’assiette, seulement au recouvrement : le plan de règlement échelonné est calé sur l’encaissement du prix.
Conditions
Condition | Contenu |
Taille de l’entreprise | Moins de 50 salariés (condition ferme) ET total de bilan OU chiffre d’affaires n’excédant pas 10 M€ au titre de l’exercice de la cession — les deux critères financiers sont alternatifs |
Définition européenne | Petite entreprise au sens de l’annexe I du règlement UE 651/2014 : les données des entreprises liées et partenaires doivent être consolidées |
Quotité cédée | Pour une société : cession de la majorité du capital social |
Perte de contrôle | La société n’est plus contrôlée par le cédant au sens du 2° du III de l’art. 150-0 B ter |
Situation fiscale | L’imposition ne résulte pas d’une rectification ou d’une procédure d’office ; obligations fiscales courantes respectées |
Garanties | Garanties constituées auprès du comptable public |
Aides d’État | Respect du règlement de minimis (UE) 2023/2831 |
Calendrier de la demande
La demande doit être formulée au plus tard à la date limite de paiement portée sur l’avis d’imposition (art. 1681 F, II). Pour une cession de l’année N : déclaration en mai-juin N+1, avis fin juillet-août N+1, date limite généralement mi-septembre N+1. La fenêtre utile tient donc en quelques semaines, et les garanties doivent être prêtes en amont.
Durée
Deux plafonds cumulés (IV) : la durée du plan ne peut excéder celle prévue pour le paiement total du prix, ni se prolonger au-delà du 31 décembre de la cinquième année suivant celle de la cession. Un crédit-vendeur sur 7 ans n’est donc couvert que jusqu’à la 5e année.
Coût et dénonciation
- Coût : lorsque les versements respectent les échéances du plan, la majoration de 10 % de l’art. 1730 est plafonnée, pour chaque versement, au montant de l’intérêt légal au taux applicable au jour de la demande (VII).
- Dénonciation (VI) : défaut de constitution du complément de garanties, non-respect des échéances, ou non-respect des obligations fiscales courantes. Le solde devient alors immédiatement exigible.
- Point de vigilance : si la garantie porte sur les titres de la cible, elle se déprécie au moment précis où le repreneur défaille. Adosser la garantie fiscale à un actif indépendant de la cible.
Périmètre
Le texte vise l’impôt sur le revenu afférent aux gains nets. Les prélèvements sociaux, juridiquement distincts, n’y sont pas mentionnés. Lecture littérale sur l’exemple ci-dessus : 192 000 € seraient étalables, mais 279 000 € de prélèvements sociaux resteraient dus à l’échéance normale. À faire confirmer par écrit auprès du service des impôts avant toute utilisation en négociation.
- Deuxième exception : agir en amont sur le fait générateur
Complément de prix / earn-out (art. 150-0 A, I-2). Le complément de prix reçu en exécution d’une clause d’indexation est imposable l’année de son encaissement. Vraie alternative au crédit-vendeur, sous réserve d’un aléa réel indexé sur l’activité ou les résultats — à défaut, requalification.
Apport-cession (art. 150-0 B ter). Report d’imposition en cas d’apport préalable à un holding contrôlé. La loi de finances pour 2026 a porté le quota de remploi de 60 % à 70 % du produit de cession.
Donation avant cession. Purge de la plus-value sur les titres donnés, combinable avec un pacte Dutreil. L’antériorité et la réalité du dépouillement sont les points de contrôle.
Abattement dirigeant retraite (art. 150-0 D ter). Abattement fixe de 500 000 €, applicable aux cessions réalisées jusqu’au 31 décembre 2031, modifié par la loi de finances pour 2026. Il réduit l’assiette de l’impôt sur le revenu mais ne neutralise pas les prélèvements sociaux, dus sur l’intégralité de la plus-value.
Exonérations professionnelles. Art. 151 septies, 151 septies A et 238 quindecies pour les cessions d’entreprises individuelles ou de branches complètes d’activité.
- Troisième exception : corriger l’imposition a posteriori
Annulation, résolution ou rescision de la vente. Le cédant ne peut se soustraire au paiement en se prévalant de la non-perception d’une partie du prix ; il en va autrement dans les seuls cas de contrats annulés, résolus ou rescindés. La CAA de Versailles, le 31 mars 2022, a déchargé un cédant de l’impôt résiduel portant sur la part du prix non versée, après résolution de la vente.
Réduction de prix et garantie de passif (art. 150-0 D, 14°). Dégrèvement sur réclamation, après restitution effective au cessionnaire.
Le simple impayé, sans annulation ni résolution, n’ouvre aucun droit à dégrèvement. La clause résolutoire expresse pour défaut de paiement est le seul mécanisme permettant de récupérer l’impôt déjà acquitté. |
- Les réflexes de montage
- Chiffrer impôt, prélèvements sociaux, CEHR et le cas échéant CDHR dès la lettre d’intention.
- En déduire le plancher d’acompte comptant : il doit couvrir la facture fiscale de N+1, avec une marge.
- Vérifier l’éligibilité au plan 1681 F, consolidation groupe comprise.
- Préparer les garanties dès le closing, sur un actif indépendant de la cible.
- Inscrire la demande d’étalement au calendrier post-closing, avec alerte à réception de l’avis d’imposition.
- Prévoir à l’acte la clause résolutoire et les sûretés : nantissement, caution, séquestre, déchéance du terme.
- Traiter séparément les intérêts du crédit-vendeur, revenus de capitaux mobiliers imposables distincts de la plus-value.
- Synthèse
Situation | Effet sur l’impôt de plus-value |
Crédit-vendeur simple | Imposition immédiate sur la totalité, aucune correction possible |
Crédit-vendeur + plan 1681 F | Assiette inchangée, paiement de l’IR étalé jusqu’à 5 ans |
Complément de prix / earn-out | Imposition l’année de l’encaissement du complément |
Apport-cession 150-0 B ter | Report d’imposition, remploi de 70 % depuis la LF 2026 |
Donation avant cession | Purge de la plus-value sur les titres donnés |
Abattement 150-0 D ter | Réduit l’IR, sans effet sur les prélèvements sociaux |
Impayé sans résolution | Aucun dégrèvement |
Annulation, résolution, rescision | Dégrèvement de l’impôt correspondant |
Textes et décisions
- CGI, art. 150-0 A, I — fait générateur ; I-2 — complément de prix
- CGI, art. 150-0 D, 14° — réduction de prix et garantie de passif
- CGI, art. 150-0 B ter — apport-cession ; art. 150-0 D ter — abattement dirigeant retraite
- CGI, art. 1681 F — plan de règlement échelonné (rédaction issue de la loi n° 2025-127 du 14 février 2025)
- Code civil, art. 1583 — perfection de la vente
- const., 14 janvier 2022, n° 2021-962 QPC, Époux B.
- BOI-RPPM-PVBMI-30-10-10 — doctrine administrative sur le fait générateur
- LFSS 2026 — relèvement des prélèvements sociaux à 18,6 % ; LF 2026 — CDHR, apport-cession, 150-0 D ter
Jean-Louis PICOLLO — RESOLVYS
Conseil indépendant en cession et reprise d’entreprise · Courtier en opérations de banque (IOBSP)
jlp@cession-reprise.fr · www.cession-reprise.fr
Cette note est un document de travail à vocation pédagogique. Elle ne se substitue pas à la consultation de l’avocat fiscaliste ou de l’expert-comptable du cédant, seuls à même d’arbitrer au vu de sa situation personnelle.