Aller au contenu

L’Observatoire du financement des entreprises (OFE), a publié son rapport annuel en octobre 2026. Il réunit les données de la Banque de France, de l’Insee, de Bpifrance, de France Invest et des principales fédérations professionnelles.
Son message pour les dirigeants de PME tient en une phrase : le financement reste assuré, mais il devient plus sélectif, au moment même où des centaines de milliers d’entreprises vont devoir changer de mains.
Voici ce qu’il faut en retenir lorsqu’on prépare une cession, une reprise ou une opération de croissance externe.
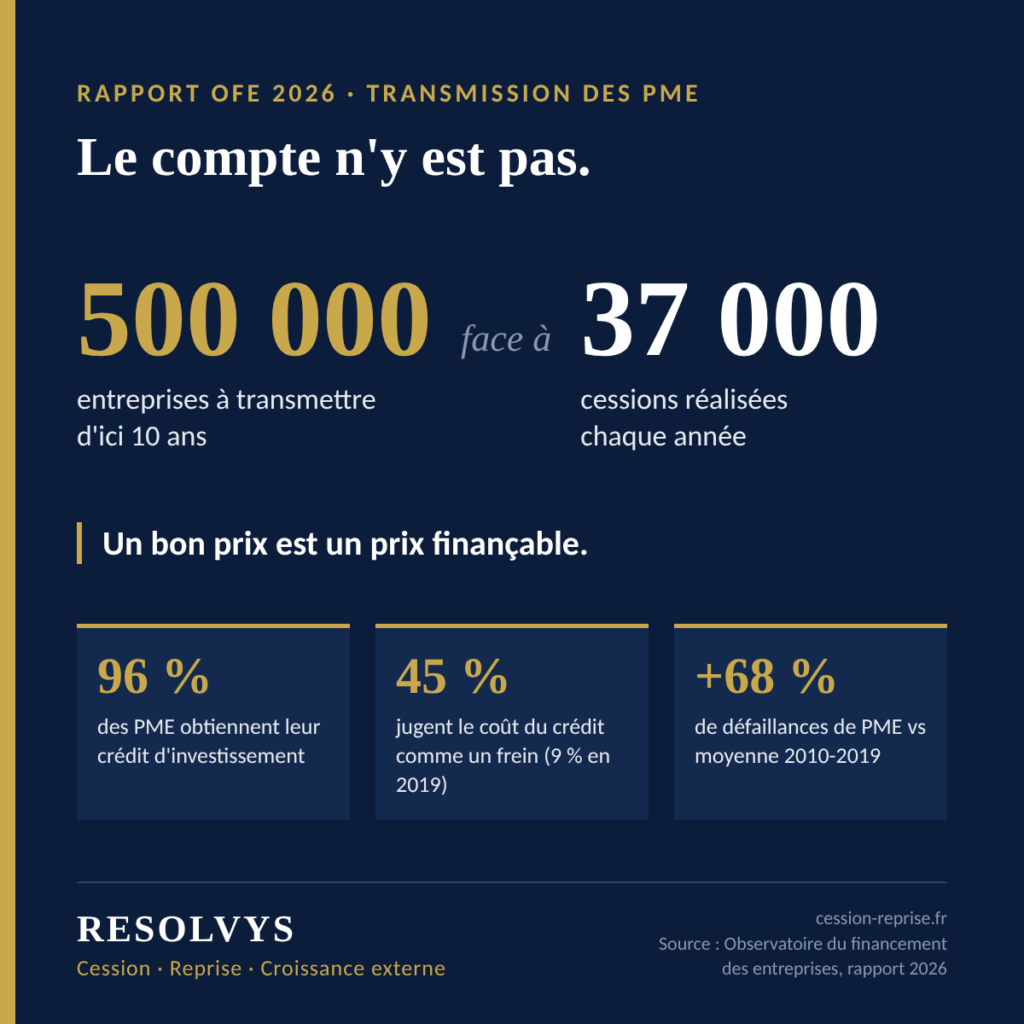
Un mur de transmissions : 500 000 entreprises à céder, 37 000 cessions par an
Environ 500 000 entreprises pourraient être cédées dans les dix prochaines années, du seul fait du départ à la retraite de leur dirigeant. Dans certains territoires, cela représente plus d’un tiers des entreprises en activité.
Or le marché ne réalise qu’environ 37 000 cessions par an depuis 2022. Ce niveau stable fait suite à une baisse de 14 % entre 2012 et 2019, aggravée par la crise sanitaire.
Trois chiffres complètent le tableau :
- 2 % des PME seulement ont été cédées en 2024, contre plus de 13 % des grandes entreprises.
- Le montant des cessions a progressé de 30 % en cinq ans, signe d’un marché plus exigeant en matière de financement.
- 13 % des cédants potentiels ont moins de 50 ans : la retraite n’est pas le seul déclencheur, beaucoup de dirigeants veulent simplement passer à un autre projet.
Autrement dit, l’offre d’entreprises à reprendre va croître bien plus vite que le rythme actuel des transactions. Sans préparation, nombre d’entre elles risquent de cesser leur activité faute de repreneur.
Un financement assuré, mais plus sélectif
Le crédit bancaire reste la colonne vertébrale du financement des entreprises françaises : 65,4 % de leurs financements, soit 1 429,6 Md€ à fin mai 2026.
L’accès reste bon. Les nouveaux crédits atteignent 367 Md€ sur douze mois, un niveau en hausse. Au 2e trimestre 2026, 96 % des PME qui ont demandé un crédit d’investissement l’ont obtenu en totalité ou à plus de 75 %. Moins de 2 % des entreprises renoncent à demander par crainte d’un refus.
Mais le coût redevient un sujet. Les taux des nouveaux crédits ont baissé de 61 points de base pour les PME entre fin 2024 et fin 2025. Ils remontent légèrement depuis début 2026, et les banques déclarent une aversion au risque accrue. Résultat : 45 % des TPE-PME jugent désormais le coût du crédit comme un obstacle à l’investissement, contre 9 % fin 2019.
Le capital-investissement prend le relais sur les opérations structurantes. Les fonds français ont investi 28,8 Md€ en 2025 (+11 %) dans 2 714 entreprises. Les montages LBO, sous forme de MBO (rachat par l’équipe en place), de MBI (dirigeant extérieur) ou de BIMBO (combinaison des deux), restent la norme pour les transmissions de PME familiales. Bpifrance indique que, depuis 2013, près de 600 entreprises qu’elle accompagnait ont été cédées, en majorité (34 %) à leurs managers.
Pour un repreneur, cela signifie qu’un dossier bien construit trouvera son financement. Un dossier approximatif, en revanche, se heurtera à des banques plus exigeantes sur la capacité de remboursement.
Des PME solides, mais une situation plus contrastée
Fin 2025, les PME conservent des fondamentaux robustes. Leur taux de marge progresse, leur endettement recule et leur trésorerie reste supérieure à son niveau d’avant-Covid. Mais plusieurs signaux invitent à la vigilance.
Indicateur | Chiffre clé |
Croissance du chiffre d’affaires des PME en 2025 | +1,5 % (moyenne 1997-2019 : +4,2 %) |
Trésorerie médiane des PME | 50 jours de CA (51 en 2024) |
PME ayant les meilleures cotes Banque de France | 58 % en 2025 (66 % en 2022) |
PME ayant vu leur taux de marge baisser en 2025 | 50 % |
Défaillances d’entreprises en 2025 | 68 602, soit +15 % vs moyenne 2010-2019 |
Défaillances de PME hors microentreprises | +68 % vs moyenne 2010-2019 |
Les défaillances ne s’expliquent plus par le rattrapage post-Covid. Elles reflètent désormais un ralentissement réel de l’activité et des structures financières plus fragiles chez les entreprises touchées.
Le contexte macroéconomique n’aide pas : la Banque de France prévoit une croissance de 0,5 % en 2026 et une inflation de 2,5 %. 79 % des dirigeants de TPE-PME anticipent un impact négatif du conflit au Moyen-Orient sur leur entreprise.
Bonne nouvelle toutefois : les dirigeants anticipent davantage. Les procédures préventives (mandat ad hoc, conciliation) sont passées de 5 799 en 2019 à 9 402 en 2025.
Objectif Reprises : les mesures publiques à connaître
L’État a fait de la transmission une priorité. Le plan « Objectif Reprises » a été lancé en avril 2026, dans le prolongement de la Mission Reprise créée en juillet 2025. Celle-ci réunit plus de 200 acteurs et est devenue un dispositif permanent le 21 juillet 2026.
Parmi les onze mesures retenues, cinq concernent directement les cédants et repreneurs :
- Prendre contact avec chaque dirigeant susceptible de transmettre son entreprise dans les prochaines années.
- Mobiliser les experts-comptables comme relais prioritaires.
- Préserver la transmission familiale via le pacte Dutreil.
- Soutenir la reprise par les salariés et développer le crédit vendeur.
- Rénover la Bourse de la transmission de Bpifrance et diffuser ses outils de financement.
Le développement du crédit vendeur mérite une attention particulière. Il permet souvent de rapprocher le prix attendu par le cédant de la capacité de financement du repreneur.
Ce que cela change pour les cédants et les repreneurs
Pour le cédant, la préparation devient décisive. Avec davantage d’entreprises à vendre et des acquéreurs mieux armés pour négocier, une société mal préparée se vendra moins bien, ou pas du tout. Il faut anticiper deux à trois ans à l’avance : comptes lisibles, dépendance au dirigeant réduite, clients diversifiés.
Le prix doit être finançable. Une valorisation n’a de sens que si un repreneur peut la financer. Avec des banques plus attentives à la capacité de remboursement, un prix déconnecté de la rentabilité réelle bloque la transaction. C’est pourquoi la méthode de la finançabilité doit compléter les approches classiques.
Le montage fait la différence. Dette bancaire, apport du repreneur, crédit vendeur, complément de prix, fonds d’investissement : bien combinés, ces leviers permettent de conclure là où un financement 100 % bancaire échouerait.
Pour le repreneur, c’est le moment d’agir. L’offre va s’élargir et le crédit d’investissement reste accessible. Un acquéreur préparé, avec un dossier solide, sera en position favorable.
En conclusion
Le rapport 2026 de l’OFE confirme une conviction forgée en 18 ans d’accompagnement : une transmission réussie se prépare, et un prix réaliste est un prix finançable.
RESOLVYS accompagne depuis 2007 les dirigeants de PME valorisées entre 1 et 10 M€, en PACA et en Île-de-France, dans leurs projets de cession, de reprise et de croissance externe. Notre statut de COBSP nous permet aussi de proposer le montage financier le plus adapté à chaque opération.
Vous envisagez de céder ou de reprendre une entreprise ?
Contactez-moi : jlp@cession-reprise.fr – 06 07 86 61 43.
Jean-Louis PICOLLO, fondateur de RESOLVYS